Domain steuerlösungen.de kaufen?
Wir ziehen mit dem Projekt
steuerlösungen.de um.
Sind Sie am Kauf der Domain
steuerlösungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerlösungen.de kaufen?
Wann ist der optimale Zeitpunkt für den Abzug von Kosten oder Ausgaben in steuerlicher Hinsicht?
Der optimale Zeitpunkt für den Abzug von Kosten oder Ausgaben in steuerlicher Hinsicht ist in dem Jahr, in dem sie tatsächlich angefallen sind. Es ist wichtig, die Ausgaben zeitnah zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. Eine sorgfältige Planung und Beratung durch einen Steuerberater kann helfen, den bestmöglichen Zeitpunkt für den Abzug zu ermitteln. **
Wann ist der optimale Zeitpunkt für einen Abzug, um steuerliche Vorteile zu maximieren?
Der optimale Zeitpunkt für einen Abzug ist meistens am Ende des Steuerjahres, um sicherzustellen, dass alle relevanten Ausgaben berücksichtigt werden können. Es ist wichtig, die individuelle Steuersituation zu berücksichtigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Ein frühzeitiger Planungsprozess kann helfen, steuerliche Vorteile zu maximieren. **


Ähnliche Suchbegriffe für Steuerlicher Abzug
Top-Angebote
Produkte zum Begriff Steuerlicher Abzug:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzrechtsmodernisierungsgesetz und steuerliche Gewinnermittlung aus Sicht der Steuerplanung, Taschenbuch von Oxana Penz, Diplomica Verlag GmbH,Bilanzrechtsmodernisierungsgesetz Und Steuerliche Gewinnermittlung Aus Sicht Der Steuerplanung, Taschenbuch Von Oxana Penz, Diplomica Verlag Gmbh, 978-3-8428-5792-6, Seitenanzahl: 11038,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
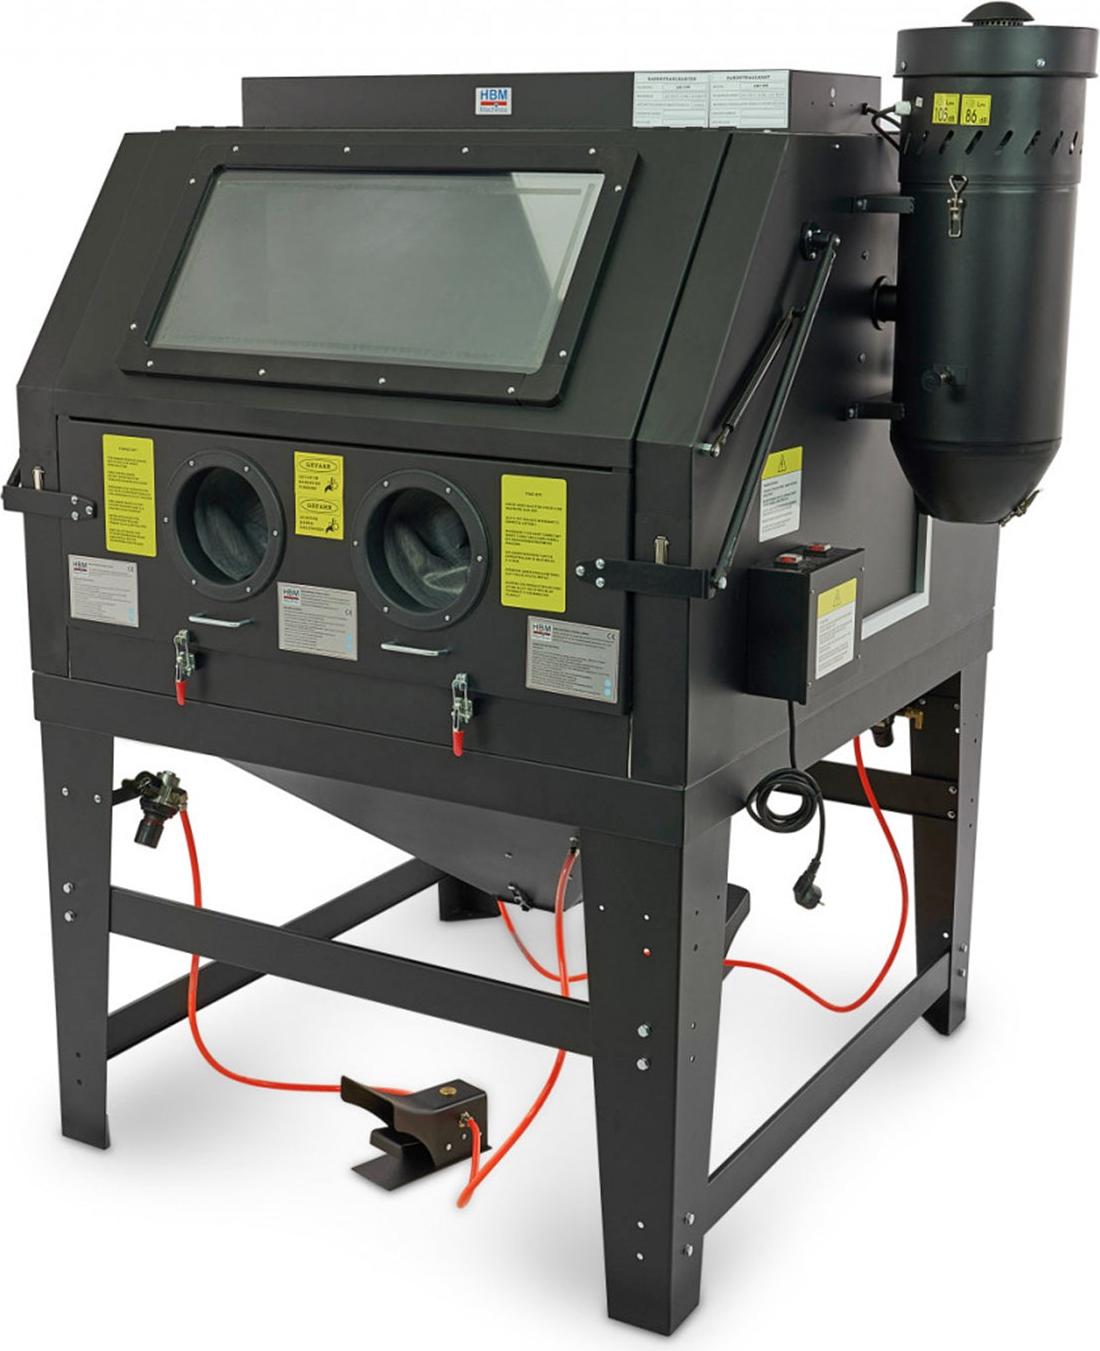
SBC 1200 Straßenkabel mit Abzug - SCHWARZDiese Sandstrahlmaschine hat ein Volumen von 1200 Litern und ist mit einem Absaugsystem ausgestattet. Der größte Vorteil dieser Maschine liegt in der einfachen Bedienung, die von zwei Seiten ausgeführt werden kann. So können Sie zu zweit arbeiten und Objektverschiebungen, wie das Drehen eines schweren Motorblocks, das mit einer Tür sehr aufwendig war, machen keine Anstrengungen mehr. Die Maschine ist aber auch von nur einer Person bedienbar. Beide Seiten des Sandstrahlgeräts sind mit einer Strahlpistole ausgestattet. Das leistungsstarke Staubabsaugungssystem sorgt dafür, dass der beim Sandstrahlen entstandene Staub entfernt wird und die Sicht beim Sandstrahlen frei bleibt.Die Sandstrahlkabine ist einfach zu bedienen. Bevor Sie beginnen, füllen Sie das Strahlmittel in den Sandstrahlbehälter. In der Kabine befindet sich ein Sandstrahlrost, auf dem das zu sandstrahlende Werkstück abgelegt wird. Das Sandstrahlrost sorgt dafür, dass das Strahlmittel während des Sandstrahlens wieder in den V2250,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter



-
Wie wirken sich steuerliche Abgaben auf die finanzielle Situation von Unternehmen aus? Welche Rolle spielen steuerliche Abgaben bei der Gestaltung der persönlichen Finanzen?
Steuerliche Abgaben belasten die finanzielle Situation von Unternehmen, da sie einen Teil des Gewinns abführen müssen. Hohe Steuern können die Rentabilität und Wettbewerbsfähigkeit eines Unternehmens beeinträchtigen. Bei der Gestaltung persönlicher Finanzen spielen steuerliche Abgaben eine wichtige Rolle, da sie die Höhe des verfügbaren Einkommens und die langfristige finanzielle Planung beeinflussen. **
-
1. Wie funktioniert der steuerliche Abzug von Werbungskosten bei der Einkommensteuererklärung? 2. In welchen Fällen kann ein Abzug von der Haftpflichtversicherung geltend gemacht werden?
1. Werbungskosten können in der Einkommensteuererklärung als Betriebsausgaben oder Sonderausgaben abgezogen werden, um das zu versteuernde Einkommen zu mindern. 2. Ein Abzug von der Haftpflichtversicherung kann in Fällen geltend gemacht werden, in denen die Versicherung beruflich bedingt ist, z.B. als Berufshaftpflichtversicherung für Selbstständige oder als Diensthaftpflichtversicherung für Arbeitnehmer im öffentlichen Dienst. **
-
Wann ist der optimale Zeitpunkt für den Abzug von Kosten oder Ausgaben, um steuerliche Vorteile zu maximieren?
Der optimale Zeitpunkt für den Abzug von Kosten oder Ausgaben ist in dem Jahr, in dem sie anfallen, um steuerliche Vorteile zu maximieren. Es ist wichtig, die steuerlichen Regelungen und Fristen zu beachten, um die Ausgaben rechtzeitig geltend machen zu können. Eine sorgfältige Planung und Beratung durch einen Steuerberater kann dabei helfen, den besten Zeitpunkt für den Abzug zu bestimmen. **
-
Was bedeutet steuerlicher Verlust?
Was bedeutet steuerlicher Verlust? Ein steuerlicher Verlust entsteht, wenn die Ausgaben eines Unternehmens die Einnahmen übersteigen. Dieser Verlust kann steuerlich geltend gemacht werden, um die Steuerlast des Unternehmens zu reduzieren. Unternehmen können steuerliche Verluste in der Regel mit zukünftigen Gewinnen verrechnen, um ihre Steuerbelastung zu minimieren. Steuerliche Verluste können auch auf andere Jahre vorgetragen werden, um in Zukunft Steuern zu sparen. **


Wie funktioniert der steuerliche Abzug von Spenden in Deutschland? Wie hoch ist der maximale Steuerabzug für berufliche Weiterbildungskosten?
Spenden können bis zu einer Höhe von 20% des Gesamtbetrags der Einkünfte oder bis zu 4 Promille der Summe der gesamten Umsätze und der im Kalenderjahr aufgewendeten Löhne und Gehälter steuerlich abgesetzt werden. Der maximale Steuerabzug für berufliche Weiterbildungskosten beträgt 1.000 Euro pro Jahr. **
Was ist ein steuerlicher Verlustvortrag?
Was ist ein steuerlicher Verlustvortrag? Ein steuerlicher Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat, die steuerlich geltend gemacht werden können. Diese Verluste können in folgenden Jahren mit Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der steuerliche Verlustvortrag ist also eine Möglichkeit, Verluste steuerlich zu nutzen und die Steuerlast zu optimieren. Unternehmen können so ihre Liquidität verbessern und ihre Wettbewerbsfähigkeit stärken. **
Top-Angebote
Produkte zum Begriff Steuerlicher Abzug:
-
Pistole mit Abzug SUNMI L2KSDie Pistole mit Abzug für SUNMI L2KS ist ein Barcode-Scanner, der speziell für die Integration mit dem mobilen Terminal SUNMI L2KS entwickelt wurde. Dieses Zubehör ermöglicht eine effiziente und präzise Erfassung von 1D- und 2D-Barcodes und optimiert den Arbeitsablauf in kommerziellen und logistischen Umgebungen. Technische Spezifikationen: Scannertyp: Hochgeschwindigkeits-Laserscanner mit Abzug. Kompatibilität: 100 % kompatibel mit dem Terminal SUNMI L2KS. Unterstützte Barcodes: Unterstützt 1D-Barcodes (UPC-A, UPC-E, EAN-13, EAN-8, CODE39, CODE93, CODE128, ITF) und 2D-Barcodes (QR, Data Matrix, PDF417). Verbindung: Verbindung über USB-Port oder Bluetooth, je nach Modell. Lesegeschwindigkeit: Bis zu 400 Scans pro Sekunde für eine schnelle und effiziente Erfassung. Leseabstand: Leseentfernung von bis zu 15 cm (abhängig von der Größe des Barcodes). Scanmodus: Aktivierung durch Abzug, mit der Option für kontinuierliches Scannen (wenn der Abzug gedrückt gehalten wird) oder manuell. Ergonomisches Design: Leichte Struktur und ein einfach zugänglicher Abzug für längere Nutzung, ohne Ermüdung des Benutzers. Bauweise: Stoßfeste Gehäuse, das Stürze bis zu 1,5 Metern aushält, ideal für industrielle Umgebungen und stark frequentierte Bereiche. Stromversorgung: Wird direkt vom SUNMI L2KS betrieben, ohne dass zusätzliche Batterien erforderlich sind. Betriebstemperatur: Funktioniert bei Temperaturen von -20°C bis 50°C, geeignet für Innen- und Außenbereiche. Dieses Zubehör eignet sich hervorragend zur Steigerung der Produktivität und Reduzierung der Wartezeiten beim Scannen von Barcodes in Anwendungen wie Inventarverwaltung, Verkauf oder Logistik.88,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzrechtsmodernisierungsgesetz und steuerliche Gewinnermittlung aus Sicht der Steuerplanung, Taschenbuch von Oxana Penz, Diplomica Verlag GmbH,Bilanzrechtsmodernisierungsgesetz Und Steuerliche Gewinnermittlung Aus Sicht Der Steuerplanung, Taschenbuch Von Oxana Penz, Diplomica Verlag Gmbh, 978-3-8428-5792-6, Seitenanzahl: 11038,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist der optimale Zeitpunkt für den Abzug von Kosten oder Ausgaben in steuerlicher Hinsicht?
Der optimale Zeitpunkt für den Abzug von Kosten oder Ausgaben in steuerlicher Hinsicht ist in dem Jahr, in dem sie tatsächlich angefallen sind. Es ist wichtig, die Ausgaben zeitnah zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. Eine sorgfältige Planung und Beratung durch einen Steuerberater kann helfen, den bestmöglichen Zeitpunkt für den Abzug zu ermitteln. **
-
Wann ist der optimale Zeitpunkt für einen Abzug, um steuerliche Vorteile zu maximieren?
Der optimale Zeitpunkt für einen Abzug ist meistens am Ende des Steuerjahres, um sicherzustellen, dass alle relevanten Ausgaben berücksichtigt werden können. Es ist wichtig, die individuelle Steuersituation zu berücksichtigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Ein frühzeitiger Planungsprozess kann helfen, steuerliche Vorteile zu maximieren. **
-
Wie wirken sich steuerliche Abgaben auf die finanzielle Situation von Unternehmen aus? Welche Rolle spielen steuerliche Abgaben bei der Gestaltung der persönlichen Finanzen?
Steuerliche Abgaben belasten die finanzielle Situation von Unternehmen, da sie einen Teil des Gewinns abführen müssen. Hohe Steuern können die Rentabilität und Wettbewerbsfähigkeit eines Unternehmens beeinträchtigen. Bei der Gestaltung persönlicher Finanzen spielen steuerliche Abgaben eine wichtige Rolle, da sie die Höhe des verfügbaren Einkommens und die langfristige finanzielle Planung beeinflussen. **
-
1. Wie funktioniert der steuerliche Abzug von Werbungskosten bei der Einkommensteuererklärung? 2. In welchen Fällen kann ein Abzug von der Haftpflichtversicherung geltend gemacht werden?
1. Werbungskosten können in der Einkommensteuererklärung als Betriebsausgaben oder Sonderausgaben abgezogen werden, um das zu versteuernde Einkommen zu mindern. 2. Ein Abzug von der Haftpflichtversicherung kann in Fällen geltend gemacht werden, in denen die Versicherung beruflich bedingt ist, z.B. als Berufshaftpflichtversicherung für Selbstständige oder als Diensthaftpflichtversicherung für Arbeitnehmer im öffentlichen Dienst. **
Ähnliche Suchbegriffe für Steuerlicher Abzug
-
SBC 1200 Straßenkabel mit Abzug - SCHWARZDiese Sandstrahlmaschine hat ein Volumen von 1200 Litern und ist mit einem Absaugsystem ausgestattet. Der größte Vorteil dieser Maschine liegt in der einfachen Bedienung, die von zwei Seiten ausgeführt werden kann. So können Sie zu zweit arbeiten und Objektverschiebungen, wie das Drehen eines schweren Motorblocks, das mit einer Tür sehr aufwendig war, machen keine Anstrengungen mehr. Die Maschine ist aber auch von nur einer Person bedienbar. Beide Seiten des Sandstrahlgeräts sind mit einer Strahlpistole ausgestattet. Das leistungsstarke Staubabsaugungssystem sorgt dafür, dass der beim Sandstrahlen entstandene Staub entfernt wird und die Sicht beim Sandstrahlen frei bleibt.Die Sandstrahlkabine ist einfach zu bedienen. Bevor Sie beginnen, füllen Sie das Strahlmittel in den Sandstrahlbehälter. In der Kabine befindet sich ein Sandstrahlrost, auf dem das zu sandstrahlende Werkstück abgelegt wird. Das Sandstrahlrost sorgt dafür, dass das Strahlmittel während des Sandstrahlens wieder in den V2250,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann ist der optimale Zeitpunkt für den Abzug von Kosten oder Ausgaben, um steuerliche Vorteile zu maximieren?
Der optimale Zeitpunkt für den Abzug von Kosten oder Ausgaben ist in dem Jahr, in dem sie anfallen, um steuerliche Vorteile zu maximieren. Es ist wichtig, die steuerlichen Regelungen und Fristen zu beachten, um die Ausgaben rechtzeitig geltend machen zu können. Eine sorgfältige Planung und Beratung durch einen Steuerberater kann dabei helfen, den besten Zeitpunkt für den Abzug zu bestimmen. **
-
Was bedeutet steuerlicher Verlust?
Was bedeutet steuerlicher Verlust? Ein steuerlicher Verlust entsteht, wenn die Ausgaben eines Unternehmens die Einnahmen übersteigen. Dieser Verlust kann steuerlich geltend gemacht werden, um die Steuerlast des Unternehmens zu reduzieren. Unternehmen können steuerliche Verluste in der Regel mit zukünftigen Gewinnen verrechnen, um ihre Steuerbelastung zu minimieren. Steuerliche Verluste können auch auf andere Jahre vorgetragen werden, um in Zukunft Steuern zu sparen. **
-
Wie funktioniert der steuerliche Abzug von Spenden in Deutschland? Wie hoch ist der maximale Steuerabzug für berufliche Weiterbildungskosten?
Spenden können bis zu einer Höhe von 20% des Gesamtbetrags der Einkünfte oder bis zu 4 Promille der Summe der gesamten Umsätze und der im Kalenderjahr aufgewendeten Löhne und Gehälter steuerlich abgesetzt werden. Der maximale Steuerabzug für berufliche Weiterbildungskosten beträgt 1.000 Euro pro Jahr. **
-
Was ist ein steuerlicher Verlustvortrag?
Was ist ein steuerlicher Verlustvortrag? Ein steuerlicher Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat, die steuerlich geltend gemacht werden können. Diese Verluste können in folgenden Jahren mit Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der steuerliche Verlustvortrag ist also eine Möglichkeit, Verluste steuerlich zu nutzen und die Steuerlast zu optimieren. Unternehmen können so ihre Liquidität verbessern und ihre Wettbewerbsfähigkeit stärken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.