Domain steuerlösungen.de kaufen?
Wir ziehen mit dem Projekt
steuerlösungen.de um.
Sind Sie am Kauf der Domain
steuerlösungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerlösungen.de kaufen?
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was müssen Rentner beachten, wenn es um steuerliche Regelungen und Abgaben geht?
Rentner müssen beachten, dass ihre Rente steuerpflichtig ist, abhängig von der Höhe der Einkünfte. Es gibt Freibeträge und Sonderausgaben, die steuerlich geltend gemacht werden können. Rentner sollten ihre Steuererklärung sorgfältig ausfüllen und gegebenenfalls professionelle Hilfe in Anspruch nehmen. **


Ähnliche Suchbegriffe für Stiefkind-Regelungen
Top-Angebote
Produkte zum Begriff Stiefkind-Regelungen:
-
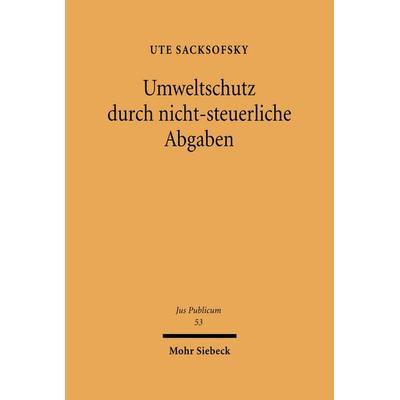
Umweltschutz durch nicht-steuerliche Abgaben, Gebundene Ausgabe von Ute Sacksofsky, Mohr Siebeck, 978-3-16-147223-7Umweltschutz Durch Nicht-steuerliche Abgaben, Gebundene Ausgabe Von Ute Sacksofsky, Mohr Siebeck, 978-3-16-147223-7, Seitenanzahl: 314109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verluste im Steuerrecht. Verlustverrechnung, steuerliche Verlustnutzung und Beschränkungen im internationalen Vergleich, Taschenbuch von Anna Olbrück,Verluste Im Steuerrecht. Verlustverrechnung, Steuerliche Verlustnutzung Und Beschränkungen Im Internationalen Vergleich, Taschenbuch Von Anna Olbrück, Grin, 978-3-668-60910-5, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist ein Stiefkind Steuererklärung?
Was ist ein Stiefkind Steuererklärung? Eine Stiefkind Steuererklärung bezieht sich auf die steuerliche Behandlung von Kindern, die nicht leibliche Kinder des Steuerzahlers sind, sondern durch Heirat oder Adoption in die Familie gekommen sind. In vielen Ländern können Stiefkinder steuerlich als eigene Abhängige geltend gemacht werden, was dem Steuerzahler bestimmte Steuervorteile verschafft. Es ist wichtig, die spezifischen steuerlichen Regelungen und Voraussetzungen für die Anerkennung eines Stiefkindes in der Steuererklärung zu beachten, um von den möglichen Steuervorteilen profitieren zu können. Eine genaue Prüfung der individuellen Situation und gegebenenfalls die Beratung durch einen Steuerexperten können dabei hilfreich sein. **
-
Wie wirken sich steuerliche Abgaben auf die finanzielle Situation von Unternehmen aus? Welche Rolle spielen steuerliche Abgaben bei der Gestaltung der persönlichen Finanzen?
Steuerliche Abgaben belasten die finanzielle Situation von Unternehmen, da sie einen Teil des Gewinns abführen müssen. Hohe Steuern können die Rentabilität und Wettbewerbsfähigkeit eines Unternehmens beeinträchtigen. Bei der Gestaltung persönlicher Finanzen spielen steuerliche Abgaben eine wichtige Rolle, da sie die Höhe des verfügbaren Einkommens und die langfristige finanzielle Planung beeinflussen. **
-
Wie wirken sich steuerliche Regelungen auf die unternehmerische Tätigkeit aus?
Steuerliche Regelungen beeinflussen die Gewinnmargen und somit die Rentabilität eines Unternehmens. Sie können Anreize schaffen, Investitionen zu tätigen oder bestimmte Geschäftsmodelle zu bevorzugen. Eine effiziente Steuerplanung kann die Wettbewerbsfähigkeit eines Unternehmens stärken. **
-
Wie beeinflussen steuerliche Regelungen das Einkommen und die Ausgaben eines Unternehmens?
Steuerliche Regelungen bestimmen, wie viel ein Unternehmen an Steuern zahlen muss, was direkten Einfluss auf das Einkommen hat. Durch Steuererleichterungen oder -erhöhungen können die Ausgaben des Unternehmens beeinflusst werden. Steuerliche Regelungen können auch Anreize schaffen, bestimmte Investitionen zu tätigen oder Ausgaben zu senken. **
Wie kann ich meine steuerliche Belastung reduzieren? Gibt es spezielle steuerliche Regelungen, die ich bei meiner Einkommenssteuer berücksichtigen sollte?
Um Ihre steuerliche Belastung zu reduzieren, können Sie beispielsweise Ausgaben wie Spenden, berufsbedingte Kosten oder Sonderausgaben geltend machen. Zudem sollten Sie prüfen, ob Sie von steuerlichen Vergünstigungen wie dem Ehegattensplitting oder der Entfernungspauschale profitieren können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um alle Möglichkeiten zur Reduzierung Ihrer Steuerlast optimal auszuschöpfen. **
Wie erbt ein Stiefkind?
Ein Stiefkind erbt in der Regel nicht automatisch vom Stiefelternteil, es sei denn, es wurde im Testament des Stiefelternteils ausdrücklich bedacht. Wenn kein Testament vorhanden ist, erbt das Stiefkind nur dann, wenn es durch Adoption rechtlich als Kind des Stiefelternteils anerkannt wurde. Ansonsten erbt das Stiefkind nur vom leiblichen Elternteil. Es ist daher ratsam, ein Testament zu verfassen, um sicherzustellen, dass das Stiefkind im Erbfall berücksichtigt wird. Es ist auch wichtig, sich über die gesetzlichen Regelungen und Möglichkeiten zur Erbfolge von Stiefkindern zu informieren. **
Top-Angebote
Produkte zum Begriff Stiefkind-Regelungen:
-
Bilanzrechtsmodernisierungsgesetz und steuerliche Gewinnermittlung aus Sicht der Steuerplanung, Taschenbuch von Oxana Penz, Diplomica Verlag GmbH,Bilanzrechtsmodernisierungsgesetz Und Steuerliche Gewinnermittlung Aus Sicht Der Steuerplanung, Taschenbuch Von Oxana Penz, Diplomica Verlag Gmbh, 978-3-8428-5792-6, Seitenanzahl: 11038,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umweltschutz durch nicht-steuerliche Abgaben, Gebundene Ausgabe von Ute Sacksofsky, Mohr Siebeck, 978-3-16-147223-7Umweltschutz Durch Nicht-steuerliche Abgaben, Gebundene Ausgabe Von Ute Sacksofsky, Mohr Siebeck, 978-3-16-147223-7, Seitenanzahl: 314109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was müssen Rentner beachten, wenn es um steuerliche Regelungen und Abgaben geht?
Rentner müssen beachten, dass ihre Rente steuerpflichtig ist, abhängig von der Höhe der Einkünfte. Es gibt Freibeträge und Sonderausgaben, die steuerlich geltend gemacht werden können. Rentner sollten ihre Steuererklärung sorgfältig ausfüllen und gegebenenfalls professionelle Hilfe in Anspruch nehmen. **
-
Was ist ein Stiefkind Steuererklärung?
Was ist ein Stiefkind Steuererklärung? Eine Stiefkind Steuererklärung bezieht sich auf die steuerliche Behandlung von Kindern, die nicht leibliche Kinder des Steuerzahlers sind, sondern durch Heirat oder Adoption in die Familie gekommen sind. In vielen Ländern können Stiefkinder steuerlich als eigene Abhängige geltend gemacht werden, was dem Steuerzahler bestimmte Steuervorteile verschafft. Es ist wichtig, die spezifischen steuerlichen Regelungen und Voraussetzungen für die Anerkennung eines Stiefkindes in der Steuererklärung zu beachten, um von den möglichen Steuervorteilen profitieren zu können. Eine genaue Prüfung der individuellen Situation und gegebenenfalls die Beratung durch einen Steuerexperten können dabei hilfreich sein. **
-
Wie wirken sich steuerliche Abgaben auf die finanzielle Situation von Unternehmen aus? Welche Rolle spielen steuerliche Abgaben bei der Gestaltung der persönlichen Finanzen?
Steuerliche Abgaben belasten die finanzielle Situation von Unternehmen, da sie einen Teil des Gewinns abführen müssen. Hohe Steuern können die Rentabilität und Wettbewerbsfähigkeit eines Unternehmens beeinträchtigen. Bei der Gestaltung persönlicher Finanzen spielen steuerliche Abgaben eine wichtige Rolle, da sie die Höhe des verfügbaren Einkommens und die langfristige finanzielle Planung beeinflussen. **
Ähnliche Suchbegriffe für Stiefkind-Regelungen
-
Verluste im Steuerrecht. Verlustverrechnung, steuerliche Verlustnutzung und Beschränkungen im internationalen Vergleich, Taschenbuch von Anna Olbrück,Verluste Im Steuerrecht. Verlustverrechnung, Steuerliche Verlustnutzung Und Beschränkungen Im Internationalen Vergleich, Taschenbuch Von Anna Olbrück, Grin, 978-3-668-60910-5, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirken sich steuerliche Regelungen auf die unternehmerische Tätigkeit aus?
Steuerliche Regelungen beeinflussen die Gewinnmargen und somit die Rentabilität eines Unternehmens. Sie können Anreize schaffen, Investitionen zu tätigen oder bestimmte Geschäftsmodelle zu bevorzugen. Eine effiziente Steuerplanung kann die Wettbewerbsfähigkeit eines Unternehmens stärken. **
-
Wie beeinflussen steuerliche Regelungen das Einkommen und die Ausgaben eines Unternehmens?
Steuerliche Regelungen bestimmen, wie viel ein Unternehmen an Steuern zahlen muss, was direkten Einfluss auf das Einkommen hat. Durch Steuererleichterungen oder -erhöhungen können die Ausgaben des Unternehmens beeinflusst werden. Steuerliche Regelungen können auch Anreize schaffen, bestimmte Investitionen zu tätigen oder Ausgaben zu senken. **
-
Wie kann ich meine steuerliche Belastung reduzieren? Gibt es spezielle steuerliche Regelungen, die ich bei meiner Einkommenssteuer berücksichtigen sollte?
Um Ihre steuerliche Belastung zu reduzieren, können Sie beispielsweise Ausgaben wie Spenden, berufsbedingte Kosten oder Sonderausgaben geltend machen. Zudem sollten Sie prüfen, ob Sie von steuerlichen Vergünstigungen wie dem Ehegattensplitting oder der Entfernungspauschale profitieren können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um alle Möglichkeiten zur Reduzierung Ihrer Steuerlast optimal auszuschöpfen. **
-
Wie erbt ein Stiefkind?
Ein Stiefkind erbt in der Regel nicht automatisch vom Stiefelternteil, es sei denn, es wurde im Testament des Stiefelternteils ausdrücklich bedacht. Wenn kein Testament vorhanden ist, erbt das Stiefkind nur dann, wenn es durch Adoption rechtlich als Kind des Stiefelternteils anerkannt wurde. Ansonsten erbt das Stiefkind nur vom leiblichen Elternteil. Es ist daher ratsam, ein Testament zu verfassen, um sicherzustellen, dass das Stiefkind im Erbfall berücksichtigt wird. Es ist auch wichtig, sich über die gesetzlichen Regelungen und Möglichkeiten zur Erbfolge von Stiefkindern zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.